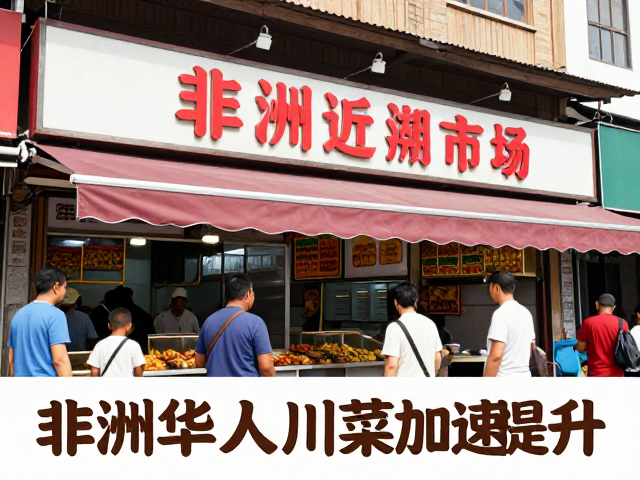
非洲华人川菜市场,对标东亚近邻,连锁品牌集中度加速提升
非洲华人餐饮版图的川味突围 非洲大陆的华人餐饮市场正经历从个体户向品牌化运营的结构性转变,其中川菜市场因其强烈的味觉记忆和供应链成熟度,成为众多餐饮品牌切入海外市场的首选品类。在肯尼亚、尼日利亚、南非等华人聚居度较高的国家,街头巷尾涌现出色香味浓郁的川菜馆,它们不再局限于服务本地华人社区,而是逐渐向当地居民及其他族群渗透。这种扩张并非无序生长,而是伴随着连锁化率的显著提升,头部品牌通过中央厨房建
非洲华人餐饮版图的川味突围
非洲大陆的华人餐饮市场正经历从个体户向品牌化运营的结构性转变,其中川菜市场因其强烈的味觉记忆和供应链成熟度,成为众多餐饮品牌切入海外市场的首选品类。在肯尼亚、尼日利亚、南非等华人聚居度较高的国家,街头巷尾涌现出色香味浓郁的川菜馆,它们不再局限于服务本地华人社区,而是逐渐向当地居民及其他族群渗透。这种扩张并非无序生长,而是伴随着连锁化率的显著提升,头部品牌通过中央厨房建设和标准化SOP(标准作业程序),逐步取代早期依赖厨师个人经验的粗放模式,使得菜品稳定性成为核心竞争力。
对标东亚近邻如东南亚地区的华人餐饮发展路径,非洲川菜市场正在加速重构其商业逻辑。东南亚华人餐饮早已完成从“土菜馆”到“连锁品牌”的迭代,形成了严密的供应链体系和品牌认知体系。非洲市场虽起步稍晚,但受限于物流成本和本地食材获取难度,倒逼经营者必须像东亚同行一样,建立高效的区域配送网络。目前,部分知名川菜连锁品牌已开始尝试在主要城市建立小型分仓,以缩短冷链运输半径,确保火锅底料、预制菜包等核心物料的新鲜度与统一性。这种对效率与标准化的极致追求,正是连锁品牌集中度提升背后的底层驱动力。
供应链重构与本地化适配
川菜在非洲的落地,面临着食材本土化与口味保留之间的博弈。传统的川菜依赖花椒、辣椒、豆瓣酱等特定调料,其中部分原料在非洲本土难以大规模种植或进口成本极高。为解决这一痛点,头部品牌纷纷调整供应链策略,一方面通过与国内大型调味品出口商合作,建立稳定的底料直供通道;另一方面,积极寻找本地替代品或开发混合香料配方。例如,在肯尼亚的内罗毕,一些餐厅开始尝试使用本地种植的辣椒品种进行部分调味,既降低了成本,又让风味更贴合当地人的食用习惯。这种“核心物料进口+辅助食材本地化”的双轨制供应链,是连锁品牌能够快速复制并控制成本的关键。
与此同时,连锁品牌的扩张也推动了餐饮数据的透明化与精细化。在主要商圈,品牌方利用数字化管理系统监控每一家门店的原材料消耗、人力成本及翻台率,通过大数据分析优化菜单结构。数据显示,在南非约翰内斯堡的部分大型川菜连锁店内,经过优化的精简菜单使得出餐速度提升了约20%,同时因食材损耗降低,单店净利润率较传统小店有明显改善。这种基于数据的运营优化,使得连锁品牌在面对原材料价格波动时,具备更强的抗风险能力,进一步巩固了市场地位,使得小型作坊式餐馆在竞争中逐渐边缘化。
消费场景延伸与品牌集中度
随着非洲中产阶级群体的壮大和城市化进程加速,川菜的消费场景已从最初的“家常便饭”向“社交聚餐”和“休闲体验”延伸。在加纳阿克拉或坦桑尼亚达累斯萨拉姆的核心商业区,装修风格更具设计感的川菜连锁品牌逐渐成为年轻一代的社交打卡地。消费者不再仅仅关注食物的廉价与量大,而是对用餐环境、服务体验以及品牌文化产生更高诉求。这种消费升级趋势,促使品牌方加大在空间设计和品牌形象上的投入,从而拉开与普通路边摊的差距,进一步提升了品牌溢价能力。
品牌集中度的提升,也体现在市场份额向头部企业加速聚集。过去分散在各地的个体川菜馆,因在营销、品控和抗风险能力上的不足,逐渐被连锁品牌收购或自然淘汰。目前,在非洲主要华人聚居城市,前五大川菜连锁品牌的市场占有率合计已占据相当比例,且这一数字仍在持续攀升。连锁品牌通过统一的视觉识别系统、会员体系和营销活动,建立起强大的品牌护城河。消费者在选择川菜时,更倾向于信任那些有明确品牌背书、食品安全标准透明且服务稳定的连锁门店,这种消费心理的变迁,直接推动了市场版图的整合与集中。