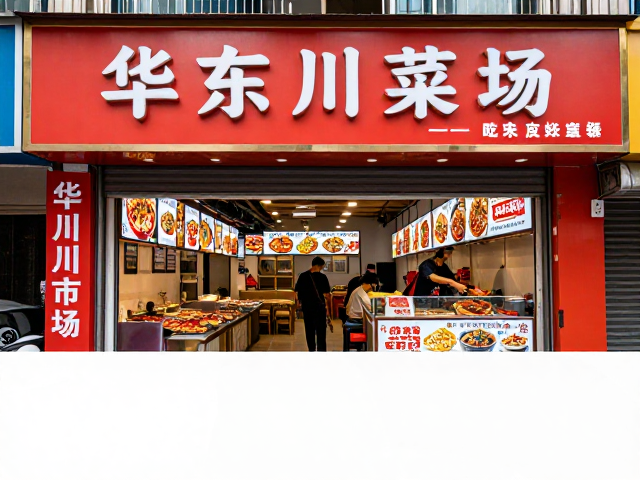
华东川菜市场,川渝本土品牌密集入驻,二线城市区域店崛起
成都核心商圈餐饮版图的重构与本土品牌的强势回归 近期,成都春熙路、太古汇及周边核心商圈的铺位调整现象引发关注,一批深耕川渝地区的本土餐饮品牌加速填补市场空白。不同于以往外资品牌或全国性连锁巨头占据C位的格局,如今入驻的店铺中,以火锅、川菜、小吃为主的本土企业占比显著提升。这种变化并非偶然,而是后疫情时代消费理性回归与本土供应链成熟共同作用的结果。消费者不再盲目追逐网红标签,转而关注食材本味与用餐
成都核心商圈餐饮版图的重构与本土品牌的强势回归
近期,成都春熙路、太古汇及周边核心商圈的铺位调整现象引发关注,一批深耕川渝地区的本土餐饮品牌加速填补市场空白。不同于以往外资品牌或全国性连锁巨头占据C位的格局,如今入驻的店铺中,以火锅、川菜、小吃为主的本土企业占比显著提升。这种变化并非偶然,而是后疫情时代消费理性回归与本土供应链成熟共同作用的结果。消费者不再盲目追逐网红标签,转而关注食材本味与用餐体验,这为拥有深厚地域认知度的本土品牌提供了天然的流量入口。
数据显示,2023年至2024年间,成都主城区新增餐饮门店中,具有十年以上历史或具备鲜明地域特色的本土品牌扩张速度超过行业平均水平。这些品牌往往在口味研发、食材溯源及门店运营上有着严密的体系,能够更精准地匹配本地及游客的消费偏好。例如,部分知名川菜馆通过优化后厨动线与标准化出餐流程,将等位时间压缩至合理区间,从而提升了翻台效率。这种从“流量驱动”向“产品与效率驱动”的转变,使得本土品牌在核心商圈的竞争中逐渐掌握主动权,重塑了城市餐饮版图的生态结构。
区域连锁化趋势下二线城市门店的战略突围
随着成都餐饮市场趋于饱和,大量本土品牌开始将目光投向周边及中西部二线城市,如重庆、贵阳、昆明及西安等地。这些城市拥有相似的饮食文化基底,消费者对川味接受度高,且当地餐饮市场正处于从分散走向集中的过程。本土品牌凭借成熟的单店模型和供应链优势,能够快速复制并落地。与盲目扩张不同,这些区域店更注重本地化适配,如在菜品辣度、配菜选择上根据当地口味微调,同时保留核心风味标识,从而在降低试错成本的同时建立品牌忠诚度。
二线城市的市场环境对品牌提出了更高的运营要求。在这些城市,租金人力成本相对一线城市有所降低,但市场竞争同样激烈。本土品牌通过“直营+强管控”或“合伙制”模式,确保门店服务的统一性和食品安全标准的落地。许多品牌在二线城市开设的旗舰店,往往在装修风格上融入更多地域文化元素,打造沉浸式用餐场景,以此区别于街边小馆,提升客单价与品牌溢价。这种深耕区域市场的策略,不仅扩大了品牌影响力,也为后续向更广阔市场输出管理经验奠定了基础。
供应链深耕与标准化建设支撑门店高效运转
本土品牌能在二线城市快速崛起,核心支撑在于其背后日益完善的供应链体系。川渝餐饮高度依赖花椒、辣椒、豆瓣酱等核心调料,拥有自有基地或与大型农业合作社深度绑定的品牌,能在成本控制与品质稳定性上占据优势。例如,部分头部火锅品牌已在四川、重庆等地建立专属辣椒种植基地,并通过中央厨房进行统一加工与配送,确保每一家门店的味道一致性。这种从田间到餐桌的全链路管控,大幅降低了食材损耗率,提升了整体利润率。
标准化建设不仅体现在食材层面,更延伸至门店运营的全流程。从店员培训、服务话术到清洁标准,本土品牌逐渐建立起严密的SOP(标准作业程序)。在二线城市,由于劳动力市场流动性较大,标准化的操作流程有助于新人快速上岗,降低培训成本。同时,数字化管理工具的引入,使得库存管理、会员系统、数据分析更加精准。门店可以通过后台数据实时调整菜品结构,优化采购计划,从而在激烈的市场竞争中保持敏捷的反应速度。这种软实力与硬实力的结合,构成了本土品牌跨区域扩张的核心竞争力。
消费场景多元化与二线城市区域店的体验升级
二线城市消费者的生活方式正在发生深刻变化,餐饮不再仅仅是果腹之所,逐渐成为社交、休闲、家庭聚会的重要场景。本土品牌敏锐捕捉这一趋势,在二线城市门店中增加了更多体验型元素。例如,设置开放式厨房展示现炒过程,增加明档小吃区,或打造具有设计感的休息区,提升顾客的停留时长与复购意愿。这种体验升级并非简单的装修堆砌,而是基于对当地消费者心理的精准洞察,通过空间氛围与互动手法,增强品牌与用户的情感连接。
此外,二线城市区域店的崛起也体现在对细分场景的精准覆盖。针对商务宴请,品牌推出私密性较好的包厢服务与高端菜品;针对年轻群体,则通过联名活动、打卡点设置吸引流量;针对家庭客群,提供儿童友好设施与营养均衡套餐。这种场景化的运营策略,使得品牌能够覆盖更广泛的客群,提升单店营收能力。同时,本地生活平台的推广与私域流量的运营,使得门店能更直接地触达消费者,通过会员权益、专属优惠等手段,增强用户粘性,形成良性的商业闭环。